PEŞİN İHRACAT İŞLEMLERİ VE DÖVİZ DÖNÜŞÜM DESTEĞİ
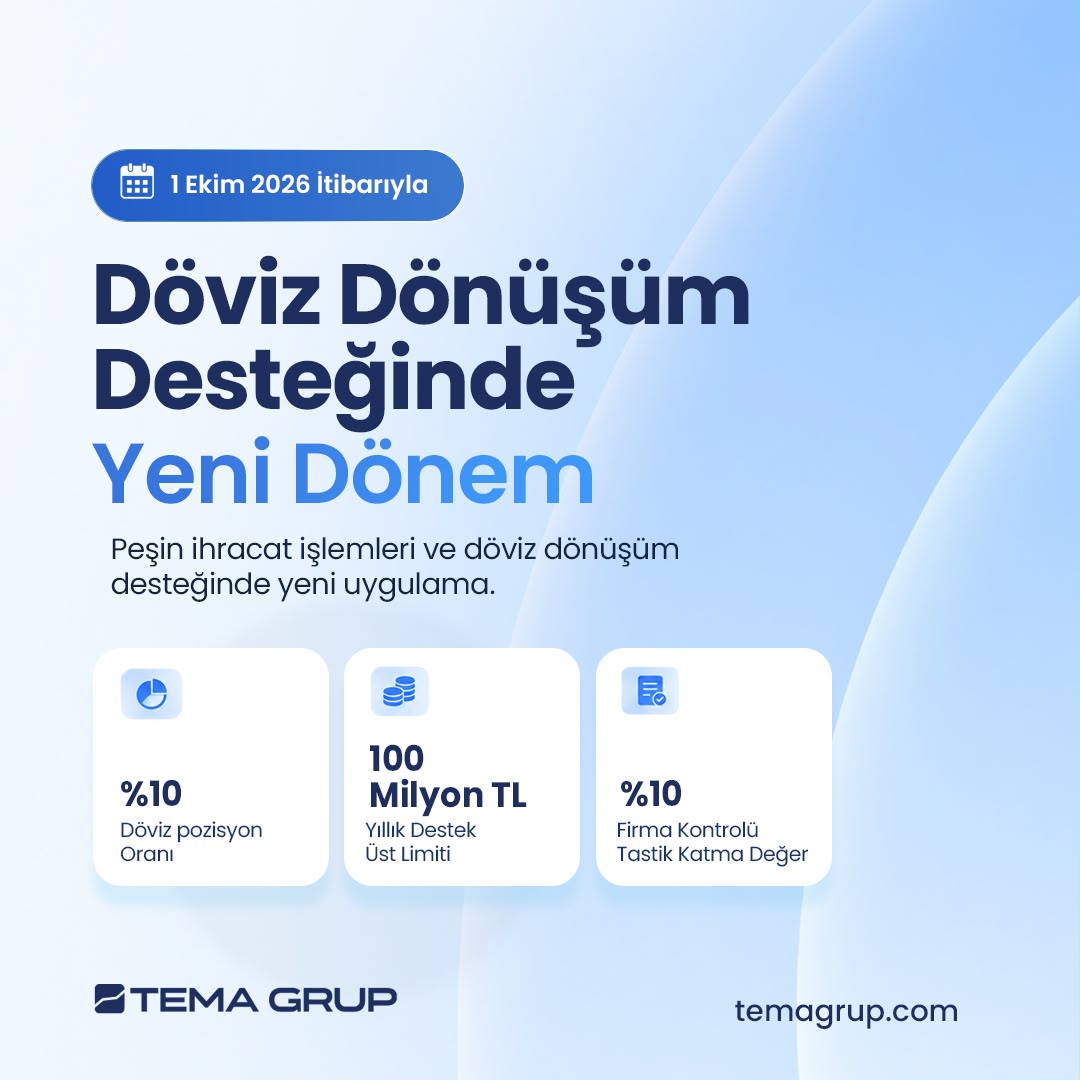
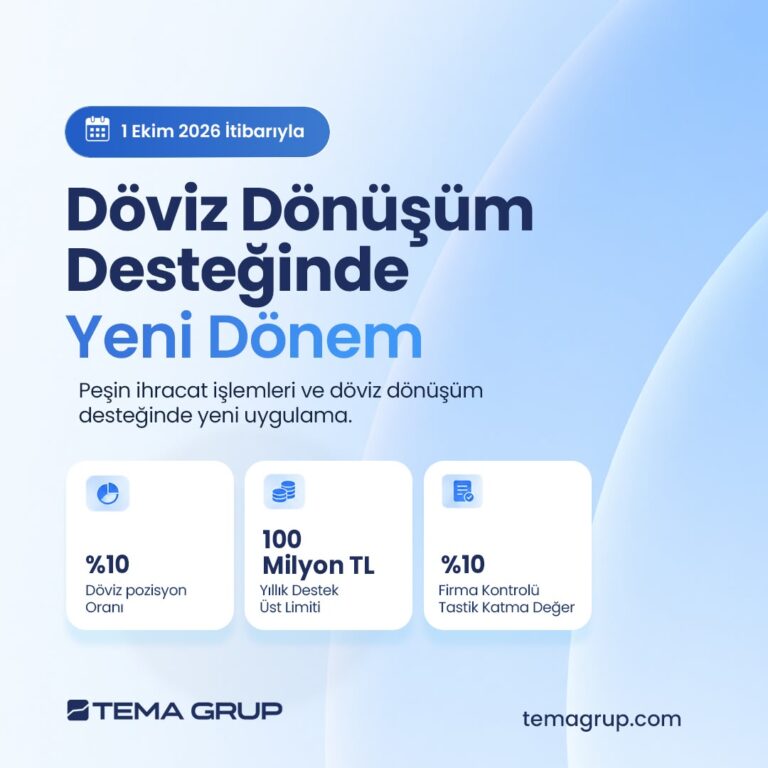
1 Ekim 2026 tarihinden itibaren yurt dışı kaynaklı dövizlerin Türk lirasına dönüşümünde eski “bir ay döviz almama taahhüdü” esaslı uygulama sona ermiş; yerini döviz pozisyon oranı, firma satış limitleri ve firma kontrolüne dayalı yeni bir uygulama almıştır.
Yeni dönemde desteğin temel mantığı korunuyor gibi görünse de Döviz Pozisyon Oranı Sınırı, Firma Bazlı Üst Limitler ve Katma Değer Şartı, Firma Kontrolü ve Grup Şirketleri Takibi, Tasdik Zorunluluğu gibi şartlar getirilmiştir.
1.Döviz Pozisyon Oranı Sınırı (%10)
Döviz pozisyonu oranı %10’u aşan firmalar dönüşüm desteğinden yararlanamaz.
Başvuru sırasında SMMM veya YMM tarafından tasdiklenmiş Döviz Pozisyonu Bildirim Formu (Ek: C) ibraz edilmesi zorunludur.
Düzenlenen bildirim formu düzenleme tarihinden itibaren 15 gün geçerli olup, bu süre içinde aynı formla birden fazla işlem yapılabilir.
Oran Hesaplama: A (Hazır Döviz Varlıkları) / B (Net Satış Hasılatı) veya C (Aktif Toplamı)
A Hazır Döviz Varlıkları:
1.1. Kasa
1.2. Alınan Çekler
1.3. Bankalar / Mevduat-
1.4. Verilen Çekler ve Ödeme Emirleri
1.5. Diğer Hazır Değerler
1.6. Menkul Kıymetler
1.8. Ortak, İştirak ve Bağlı Ortaklıklardan Alacaklar
Not: Verilen çekler ve ödeme emirleri (1.4) formüle pozitif değer olarak yazılır ancak hazır döviz varlıkları hesaplanırken bu tutar düşülür. Dövize veya altına endeksli varlıklar da döviz/altın varlığı kapsamında değerlendirilir.
B Net Satış Hasılatı (TL):
Gelir İdaresi Başkanlığına (GİB) verilen yıllık beyannamelerde raporlanan en güncel yıllık net satış hasılatı toplamıdır.
C Aktif Toplamı (TL):
GİB’e verilen yıllık beyannamelerde raporlanan en güncel yıl sonu bilanço aktif tutarıdır (TL ve yabancı para tüm varlıklar toplamı).
B, C Yıllık Net Satış Hasılatı (B) ile Bilanço Aktif Toplamından (C) hangisi daha büyükse paydaya o tutar yazılır.
2.Firma Bazlı Üst Limitler ve Katma Değer Şartı
Bir takvim yılı (limit kullanım dönemi) içinde bir firmanın yararlanabileceği toplam destek tutarı 100.000.000 TL ile sınırlandırılmıştır.
Firmanın Merkez Bankasına satabileceği toplam döviz tutarının TL karşılığı, Faaliyet Kârı + 12 Aylık İşgücü Maliyeti formülüyle hesaplanan katma değer tutarını aşamaz.
Zarar eden veya faaliyet kârı bulunmayan firmalarda hesaplama yalnızca işgücü maliyeti üzerinden yapılır.
1 Ekim 2026 – 31 Aralık 2026 tarihleri arasındaki geçiş döneminde hem azami destek tutarı hem de firma satış limiti 0,25 katsayısı ile çarpılarak uygulanır.
- Firma Kontrolü ve Grup Şirketleri Takibi
Sermaye veya oy hakkının en az %50’sine ya da yönetim kurulu üyelerinin en az %50’sini seçme/sahip olma hakkına sahip olunan yapılar “firma kontrolü” kapsamında değerlendirilir.
Başvuru sırasında “Ek-B1 Kontrol İlişkisi Bulunan Firmalar Listesi” ibraz edilmelidir.
- Kapsam ve Operasyonel Kurallar
Elektronik Ticaret Gümrük Beyannamesi (ETGB) kapsamındaki mikro ihracatlar, 3 ay boyunca tek bir banka üzerinden işlem yapılması şartıyla destek kapsamına alınmıştır.
Döviz kazandırıcı hizmetlere aracılık eden firmalar, yalnızca kendilerinin hak ettiği komisyon/aracılık geliri kadar dövizi satarak destek alabilir.
İhracat bedelinin hesaba girdiği tarih ile başvuru tarihi arasında firma hesap bakiyesinin gelen bedelin altına düşmediği banka tarafından kontrol edilir.
İhracat bedelinden bedelsiz ithalat tutarı düşülerek kalan net tutar üzerinden destek hesaplanır.
Reeskont kredisi kullanan firmalara kredi vadesi boyunca dönüşüm desteği sağlanmaz.
Aracı bankalar, firmalara ödenen destek tutarının azami %1’i oranında komisyon tahsil edebilir.
5. Yaptırımlar ve Usulsüzlük
Usulsüz veya gerçeğe aykırı beyan durumunda ödenen destek tutarı; kur farkı, TCMB en yüksek gecelik borç verme faizi ve BSMV eklenerek geri tahsil edilir.
İhlal tespit edilen firma ve bu firmayla kontrol ilişkisi bulunan tüm grup şirketleri 1 ila 3 yıl boyunca dönüşüm desteğinden ve TCMB kaynaklı kredilerden men edilir.