17 Ekim 2026 tarihli Resmi Gazete’de yayımlanan Anonim ve Limited Şirketlerin Sermayelerini Yeni Asgari Tutarlara Yükseltme Süresinin Uzatılmasına İlişkin Tebliğ ile; Anonim ve limited şirketlerin başlangıç sermayelerini ve çıkarılmış sermayelerini yeni asgari tutarlara yükseltmeleri için öngörülen süre 31/12/2027 tarihine kadar uzatılmıştır. Ayrıntıları gör
Duyurular
TAG Alliances Madrid Katılımı Duyurusu
TEMA GRUP’u, 21–23 Ekim 2026 tarihleri arasında Madrid’de gerçekleştirilecek TAG Alliances Sonbahar Uluslararası Konferansı’nda Yönetici Ortağımız Bayan Çiğdem ÖZDEMİR temsil edecektir. Denetim, vergi ve muhasebe hizmetleri alanında TAG Alliances’ın Türkiye’deki tek üyesi olan TEMA Grup, uluslararası ilişkilerini güçlendirme, mesleki bilgi ve deneyim paylaşımında bulunma ve yeni iş birliği fırsatlarını değerlendirme imkânına büyük önem vermektedir. Konferans; diğer üyelerle yeniden bir araya gelmek, yeni bağlantılar kurmak ve uluslararası ölçekte faaliyet gösteren müşterilerimize nasıl daha etkin destek sağlayabileceğimizi görüşmek açısından önemli bir fırsat sunuyor. Madrid’de görüşmek dileğiyle… ———————————————— TEMA GROUP will be represented by our Managing Partner, Ms Çiğdem Özdemir, at the TAG Alliances Fall International Conference, taking place in Madrid from 21 to 23 October 2026. As TAG Alliances’ exclusive member in Türkiye for audit, tax and accounting services, TEMA Group greatly values the opportunity to strengthen international relationships, exchange professional knowledge and experience, and explore new opportunities for collaboration. The conference provides an excellent opportunity to reconnect with fellow members, establish new connections and discuss how we can provide even more effective support to our clients operating internationally. We look forward to seeing you in Madrid…
TTK 376 Kapsamındaki Geçici Uygulamanın Süresi Uzatıldı
TTK 376 Kapsamındaki Geçici Uygulamanın Süresi 1 Ocak 2028’e Uzatıldı 10 Ekim 2026 tarihli ve 33396 sayılı Resmî Gazete’de yayımlanan “6102 Sayılı Türk Ticaret Kanununun 376 ncı Maddesinin Uygulanmasına İlişkin Usul ve Esaslar Hakkında Tebliğde Değişiklik Yapılmasına Dair Tebliğ” ile sermaye kaybı ve borca batıklık hesaplamalarında uygulanan geçici düzenlemenin süresi bir yıl daha uzatıldı. Yapılan değişiklikle, Tebliğin Geçici 1 inci maddesinde yer alan “1/1/2027” tarihi “1/1/2028” olarak değiştirilmiştir. Buna göre, 31 Aralık 2027 tarihine kadar, Türk Ticaret Kanunu’nun 376 ncı maddesi kapsamında sermaye kaybı veya borca batıklık durumunun tespitine yönelik hesaplamalarda; * henüz ifa edilmemiş yabancı para cinsinden yükümlülüklerden doğan kur farkı zararlarının tamamı ile * 2020 ve 2021 yıllarında tahakkuk eden kiralamalardan kaynaklanan giderler, amortismanlar ve personel giderlerinin toplamının yarısı hesaplamalarda dikkate alınmayabilecektir. Düzenleme özellikle yüksek kur farkı zararları nedeniyle özkaynak yapısı zayıflayan şirketler bakımından, TTK 376 kapsamında sermaye kaybı ve borca batıklık değerlendirmelerinde önemli bir kolaylığın 2027 yılı boyunca da devam etmesini sağlamaktadır. Ayrıntıları öğrenin
Elektronik Tebligat sistemi ile ilgili yeni düzenlemeler yapıldı
11 Ekim 2026 tarihli Resmi Gazete’de yayımlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 596) ile; Elektronik Tebligat sisteminin mevcut olduğu gibi Dijital Vergi Dairesi bünyesi içerisinde çalışmasına devam etmesi öngörülmekte ve sisteme zorunlu veyahut ihtiyari olarak dâhil olacak gerçek veya tüzel kişiler için başvuru süresi ve elektronik ortamda nasıl başvuru yapacakları hususları ile e-Tebligat sisteminin işleyişi ayrıntılı bir şekilde düzenlenmektedir. Ayrıca, birtakım kişi ve kuruluşların e-tebligat sistemi kullanma zorunluluğundan muaf tutulması ile sisteme dâhil kişilerin sistemden çıkış halleri yeniden belirlenmektedir. Tebliğe göre, kurumlar vergisi mükellefleri, ticari, zirai ve mesleki kazançları dolayısıyla gerçek usulde vergilendirilen gelir vergisi mükellefleri, kollektif şirketler ile adi komandit şirketler ve 6/6/2002 tarihli ve 4760 sayılı Özel Tüketim Vergisi Kanununa ekli (II) sayılı listedeki mallardan kayıt ve tescile tabi olanların ilk iktisabında adına tescil yapılan gerçek kişiler ve tüzel kişiler ile tüzel kişiliği olmayan teşekküller bu Tebliğde belirlenen sürelerde bildirimde bulunarak elektronik tebligat sistemine dâhil olmak ve bu sistemi kullanmak zorundadır. Ayrıntıları öğrenin
Döviz Dönüşüm Desteğinde Yeni Dönem
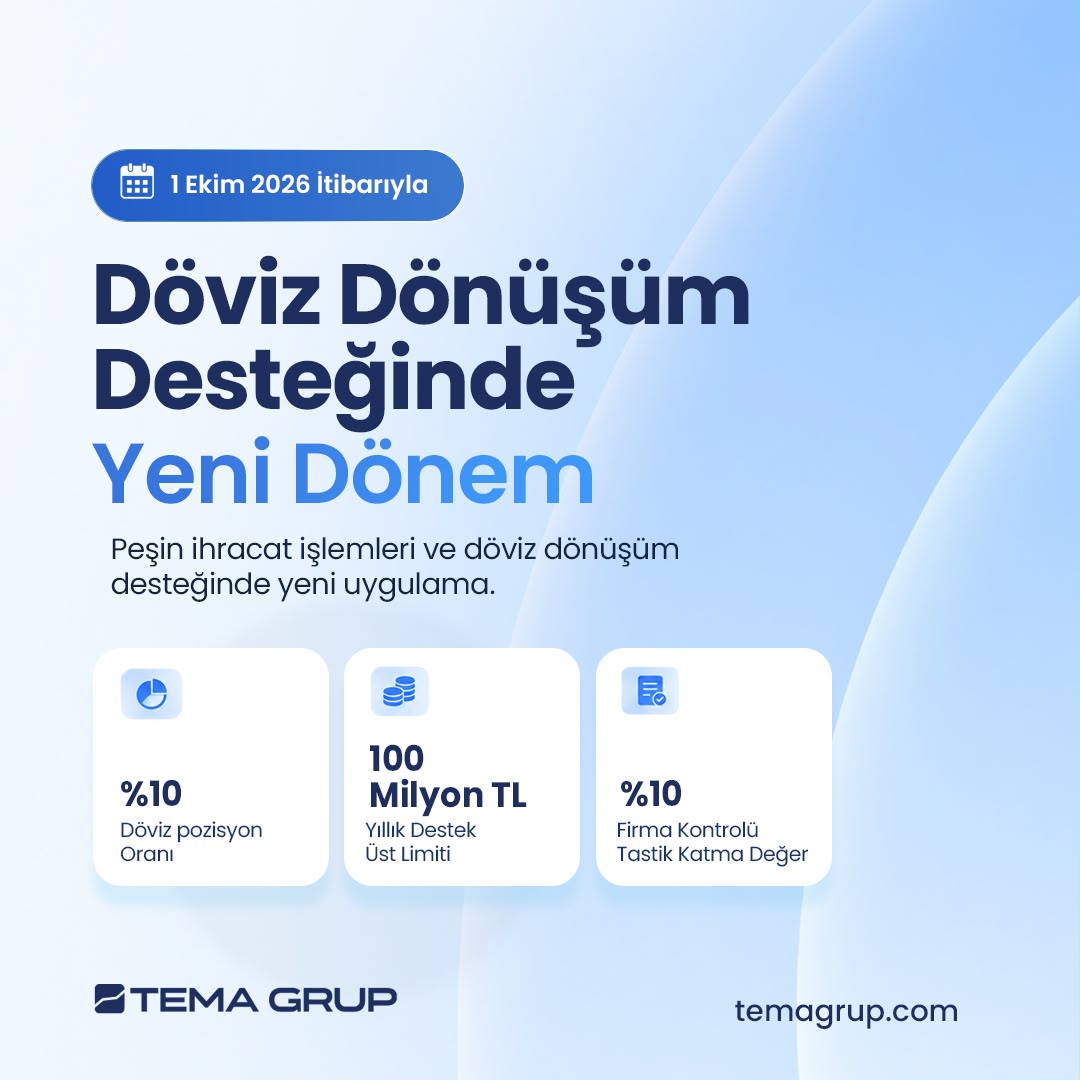
PEŞİN İHRACAT İŞLEMLERİ VE DÖVİZ DÖNÜŞÜM DESTEĞİ 1 Ekim 2026 tarihinden itibaren yurt dışı kaynaklı dövizlerin Türk lirasına dönüşümünde eski “bir ay döviz almama taahhüdü” esaslı uygulama sona ermiş; yerini döviz pozisyon oranı, firma satış limitleri ve firma kontrolüne dayalı yeni bir uygulama almıştır. Yeni dönemde desteğin temel mantığı korunuyor gibi görünse de Döviz Pozisyon Oranı Sınırı, Firma Bazlı Üst Limitler ve Katma Değer Şartı, Firma Kontrolü ve Grup Şirketleri Takibi, Tasdik Zorunluluğu gibi şartlar getirilmiştir. 1.Döviz Pozisyon Oranı Sınırı (%10) Döviz pozisyonu oranı %10’u aşan firmalar dönüşüm desteğinden yararlanamaz. Başvuru sırasında SMMM veya YMM tarafından tasdiklenmiş Döviz Pozisyonu Bildirim Formu (Ek: C) ibraz edilmesi zorunludur. Düzenlenen bildirim formu düzenleme tarihinden itibaren 15 gün geçerli olup, bu süre içinde aynı formla birden fazla işlem yapılabilir. Oran Hesaplama: A (Hazır Döviz Varlıkları) / B (Net Satış Hasılatı) veya C (Aktif Toplamı) A Hazır Döviz Varlıkları: 1.1. Kasa 1.2. Alınan Çekler 1.3. Bankalar / Mevduat- 1.4. Verilen Çekler ve Ödeme Emirleri 1.5. Diğer Hazır Değerler 1.6. Menkul Kıymetler 1.8. Ortak, İştirak ve Bağlı Ortaklıklardan Alacaklar Not: Verilen çekler ve ödeme emirleri (1.4) formüle pozitif değer olarak yazılır ancak hazır döviz varlıkları hesaplanırken bu tutar düşülür. Dövize veya altına endeksli varlıklar da döviz/altın varlığı kapsamında değerlendirilir. B Net Satış Hasılatı (TL): Gelir İdaresi Başkanlığına (GİB) verilen yıllık beyannamelerde raporlanan en güncel yıllık net satış hasılatı toplamıdır. C Aktif Toplamı (TL): GİB’e verilen yıllık beyannamelerde raporlanan en güncel yıl sonu bilanço aktif tutarıdır (TL ve yabancı para tüm varlıklar toplamı). B, C Yıllık Net Satış Hasılatı (B) ile Bilanço Aktif Toplamından (C) hangisi daha büyükse paydaya o tutar yazılır. 2.Firma Bazlı Üst Limitler ve Katma Değer Şartı Bir takvim yılı (limit kullanım dönemi) içinde bir firmanın yararlanabileceği toplam destek tutarı 100.000.000 TL ile sınırlandırılmıştır. Firmanın Merkez Bankasına satabileceği toplam döviz tutarının TL karşılığı, Faaliyet Kârı + 12 Aylık İşgücü Maliyeti formülüyle hesaplanan katma değer tutarını aşamaz. Zarar eden veya faaliyet kârı bulunmayan firmalarda hesaplama yalnızca işgücü maliyeti üzerinden yapılır. 1 Ekim 2026 – 31 Aralık 2026 tarihleri arasındaki geçiş döneminde hem azami destek tutarı hem de firma satış limiti 0,25 katsayısı ile çarpılarak uygulanır. Firma Kontrolü ve Grup Şirketleri Takibi Sermaye veya oy hakkının en az %50’sine ya da yönetim kurulu üyelerinin en az %50’sini seçme/sahip olma hakkına sahip olunan yapılar “firma kontrolü” kapsamında değerlendirilir. Başvuru sırasında “Ek-B1 Kontrol İlişkisi Bulunan Firmalar Listesi” ibraz edilmelidir. Kapsam ve Operasyonel Kurallar Elektronik Ticaret Gümrük Beyannamesi (ETGB) kapsamındaki mikro ihracatlar, 3 ay boyunca tek bir banka üzerinden işlem yapılması şartıyla destek kapsamına alınmıştır. Döviz kazandırıcı hizmetlere aracılık eden firmalar, yalnızca kendilerinin hak ettiği komisyon/aracılık geliri kadar dövizi satarak destek alabilir. İhracat bedelinin hesaba girdiği tarih ile başvuru tarihi arasında firma hesap bakiyesinin gelen bedelin altına düşmediği banka tarafından kontrol edilir. İhracat bedelinden bedelsiz ithalat tutarı düşülerek kalan net tutar üzerinden destek hesaplanır. Reeskont kredisi kullanan firmalara kredi vadesi boyunca dönüşüm desteği sağlanmaz. Aracı bankalar, firmalara ödenen destek tutarının azami %1’i oranında komisyon tahsil edebilir. 5. Yaptırımlar ve Usulsüzlük Usulsüz veya gerçeğe aykırı beyan durumunda ödenen destek tutarı; kur farkı, TCMB en yüksek gecelik borç verme faizi ve BSMV eklenerek geri tahsil edilir. İhlal tespit edilen firma ve bu firmayla kontrol ilişkisi bulunan tüm grup şirketleri 1 ila 3 yıl boyunca dönüşüm desteğinden ve TCMB kaynaklı kredilerden men edilir.
ACCA Türkiye’den İstanbul Merkez Ofisimize Ziyaret
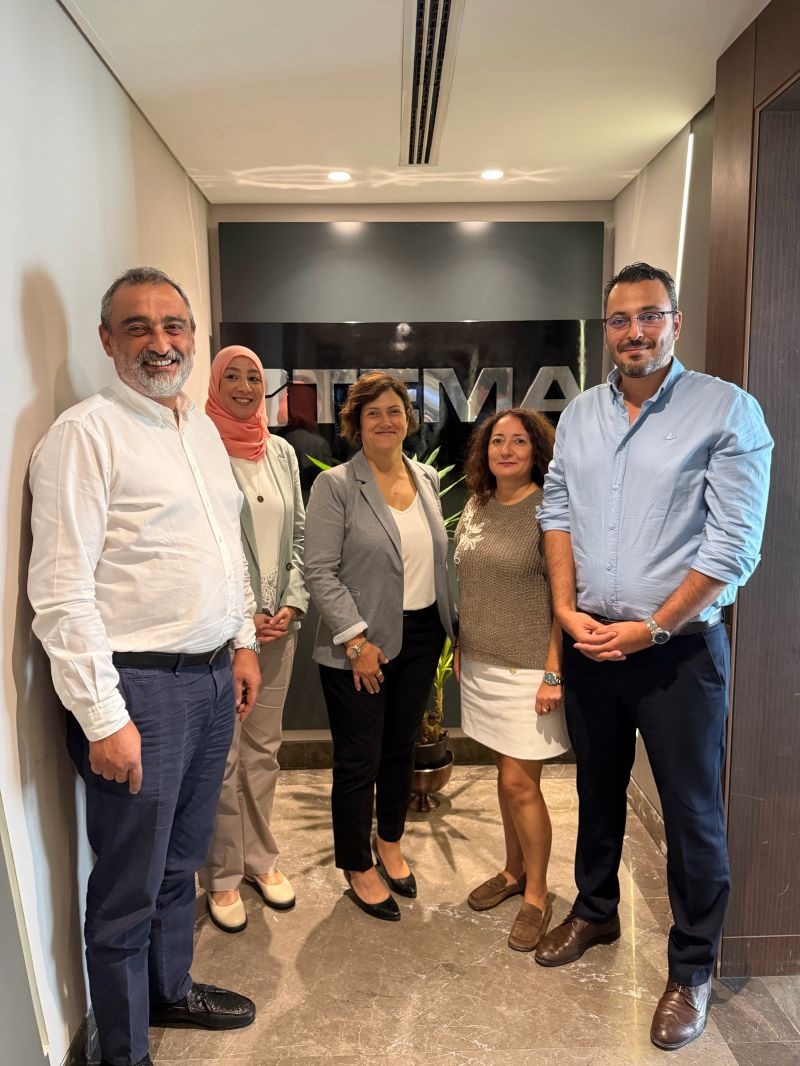
#ACCA #Türkiye Ülke Müdürü Sayın Seval Sir ile Ortadoğu ve Avrasya İşveren İlişkileri Lideri Sayın Suha El Sherbiny’i İstanbul Merkez Ofisimizde ağırlamaktan büyük memnuniyet duyduk. Tema Grup açısından son derece keyifli ve verimli geçen ziyaretleri, değerli paylaşımları ve güzel sohbetleri için teşekkür ederiz. It was a great pleasure to welcome Ms Seval Sir, ACCA Country Manager for Türkiye, and Ms Suha El Sherbiny, Employer Relations Lead for the Middle East and Eurasia, to our Istanbul headquarters. We would like to thank them for their visit and very enjoyable and productive discussions.
95 ve 98 oktan kurşunsuz benzinde ÖTV tutarları yeniden belirlendi
1 Ekim 2026 tarihli Resmi Gazete’de yayımlanan 11822 sayılı CK ile; Kurşunsuz benzin 95 oktan ve 98 oktan türü malların ÖTV tutarları yeniden belirlenmiştir. Ayrıntıları öğrenin
Sanayi Sicil Belgenizi ve Kapasite Raporlarınızı Gözden Geçirmeyi Unutmayın
Değerli Mükellefimiz, Gelir İdaresi Başkanlığı tarafından verilen 11.12.2023 tarihli bir özelgede, üretim faaliyetlerinden elde edilen kazançlara uygulanan indirimli kurumlar vergisi açısından sanayi sicil belgesinin kapsamına ilişkin önemli bir değerlendirmeye yer verilmiştir. Özelgeye konu şirkette, yem üretimi için kapasite raporu ve sanayi sicil belgesi bulunmakla birlikte, ayrıca yürütülen yumurta üretim faaliyeti sanayi sicil belgesi kapsamında yer almamaktadır. Yumurta üretimine ilişkin ayrı bir kapasite raporu ve işletme tescil belgesi bulunmasına rağmen Gelir İdaresi, bu faaliyetin sanayi sicil belgesi kapsamında olmaması nedeniyle söz konusu faaliyetten elde edilen kazanç için indirimli kurumlar vergisi uygulamasından yararlanılamayacağı görüşünü vermiştir. Konu, 2027 yılı itibarıyla çok daha önemli hale gelecektir. 7582 sayılı Kanunla Kurumlar Vergisi Kanununun 32/8 inci maddesinde yapılan değişiklik uyarınca, 2027 yılı ve izleyen vergilendirme dönemlerinde, sanayi sicil belgesini haiz ve fiilen üretim faaliyetiyle iştigal eden kurumların münhasıran üretim faaliyetlerinden elde ettikleri kazançlarına kurumlar vergisi oranı %12,5 olarak uygulanacaktır. Mevcut uygulamadaki 1 puanlık avantajın yerine üretim kazançları bakımından %12,5 oranının uygulanacak olması nedeniyle, sanayi sicil belgesinin kapsamı ile şirketlerin fiilen gerçekleştirdiği üretim faaliyetlerinin uyumu çok daha önemli hale gelmektedir. Bu nedenle, sanayi sicil belgesine sahip şirketlerin 2027 yılına girmeden önce mevcut kapasite raporlarını ve sanayi sicil kayıtlarını gözden geçirmelerini özellikle öneriyoruz. Şirket bünyesinde fiilen gerçekleştirilen ancak mevcut kapasite raporunda ve/veya sanayi sicil kayıtlarında yer almayan ilave üretim faaliyetleri bulunması halinde, bunların niteliğine göre kapasite raporunun ve devamında sanayi sicil bilgilerinin güncellenmesi uygun olacaktır. Sanayi ve Teknoloji Bakanlığı uygulamasında da kapasite bilgisi değişiklikleri Sanayi Sicil Bilgi Sistemi üzerinden yapılmakta ve kapasite bilgisi değişikliği başvurularında güncel kapasite raporu esas alınmaktadır. Ayrıca, %12,5 oranı şirketin tüm kurum kazancına değil, münhasıran üretim faaliyetinden elde edilen kazanca uygulanacaktır. Üretim dışında başka faaliyetleri bulunan şirketlerde üretim kazancının ayrıca tespit edilmesi gerektiğinden, muhasebe kayıtlarının üretim faaliyetinden doğan gelir ve giderlerin sağlıklı şekilde ayrıştırılmasına imkân verecek şekilde izlenmesi de önem taşımaktadır. Özetle, 2027 yılı öncesinde; • Fiilen gerçekleştirilen tüm üretim faaliyetlerinin mevcut kapasite raporunda bulunup bulunmadığının, • Kapasite raporu ile sanayi sicil belgesi ve Sanayi Sicil Bilgi Sistemi kayıtlarının birbiriyle uyumlu olup olmadığının, • Üretim faaliyetine sonradan eklenen ürün veya üretim konularının kayıtlara yansıtılıp yansıtılmadığının, kontrol edilmesini tavsiye ediyoruz. Konuya ilişkin olarak kapasite raporu veya sanayi sicil kayıtlarının değerlendirilmesine ihtiyaç duyulması halinde ekibimizle iletişime geçebilirsiniz. Saygılarımızla, Tema Grup
Sürekli bilgi verme zorunluluğu getirilenlerle ve bildirilecek bilgilerle ilgili değişiklik yapıldı
5 Eylül 2026 tarihli Resmi Gazete’de yayımlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 538)’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 595) ile; Taşınır ve taşınmazlar ile mal ve hizmetlerin alınması, satılması veya kiralanmasının temin edilmesine yönelik olarak verilen ilanların yayımlanmasına aracılık eden aracı hizmet sağlayıcıları, sosyal ağ sağlayıcıları ile yer sağlayıcılara elektronik ortamda bildirim zorunluluğu getirilmesine ilişkin usul ve esaslar yeniden düzenlenmiştir. Ayrıntıları öğrenin
Kurumların para piyasası fon gelirlerindeki tevkifat oranı %10 olarak belirlendi
5 Eylül 2026 tarihli Resmi Gazete’de yayımlanan 11734 sayılı CK ile; 5520 sayılı Kurumlar Vergisi Kanununun 2’nci maddesinin birinci fıkrası kapsamındaki mükellefler (sermaye şirketleri ve benzer nitelikteki yabancı kurumlar, yerli ve yabancı fonlar) ile -Türkiye’de münhasıran menkul kıymet yatırımı amacıyla faaliyette bulunan ülke fonları, kurum ve kuruluş fonları ve yatırım kuruluşları gibi yabancı kurumsal yatırımcılar tarafından para piyasası fonları ile ünvanında “para piyasası” ibaresi bulunan serbest fonlardan elde edilen gelirlere uygulanan % 0 tevkifat oranı % 10 olarak yeniden belirlenmiştir. Söz konusu % 10 tevkifat oranı; düzenlemenin yayımı tarihinden itibaren iktisap edilen para piyasası fonu katılma payları ile ünvanında “para piyasası” ibaresi olan serbest fon katılma paylarından elde edilen kazançlara ve yayımı tarihinden önce iktisap edilen söz konusu fon katılma paylarından elde edilen kazançların yayımı tarihinden katılma paylarının elden çıkarıldığı tarihe kadar geçen süreye isabet eden kısmına uygulanacaktır. Ayrıntıları öğrenin