Değerli Mükellefimiz,
Gelir İdaresi Başkanlığı tarafından verilen 11.12.2023 tarihli bir özelgede, üretim faaliyetlerinden elde edilen kazançlara uygulanan indirimli kurumlar vergisi açısından sanayi sicil belgesinin kapsamına ilişkin önemli bir değerlendirmeye yer verilmiştir.
Özelgeye konu şirkette, yem üretimi için kapasite raporu ve sanayi sicil belgesi bulunmakla birlikte, ayrıca yürütülen yumurta üretim faaliyeti sanayi sicil belgesi kapsamında yer almamaktadır. Yumurta üretimine ilişkin ayrı bir kapasite raporu ve işletme tescil belgesi bulunmasına rağmen Gelir İdaresi, bu faaliyetin sanayi sicil belgesi kapsamında olmaması nedeniyle söz konusu faaliyetten elde edilen kazanç için indirimli kurumlar vergisi uygulamasından yararlanılamayacağı görüşünü vermiştir.
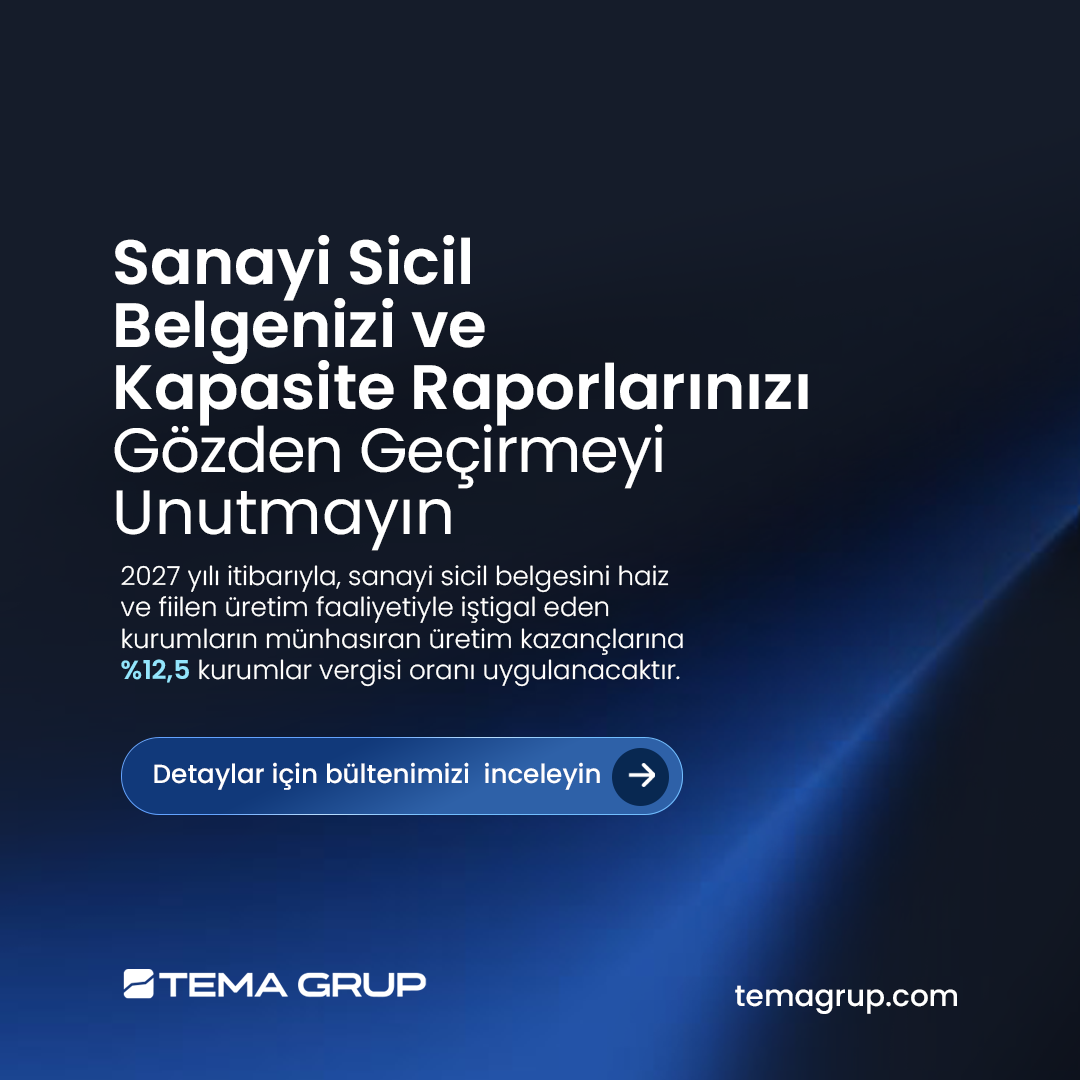
Konu, 2027 yılı itibarıyla çok daha önemli hale gelecektir. 7582 sayılı Kanunla Kurumlar Vergisi Kanununun 32/8 inci maddesinde yapılan değişiklik uyarınca, 2027 yılı ve izleyen vergilendirme dönemlerinde, sanayi sicil belgesini haiz ve fiilen üretim faaliyetiyle iştigal eden kurumların münhasıran üretim faaliyetlerinden elde ettikleri kazançlarına kurumlar vergisi oranı %12,5 olarak uygulanacaktır.
Mevcut uygulamadaki 1 puanlık avantajın yerine üretim kazançları bakımından %12,5 oranının uygulanacak olması nedeniyle, sanayi sicil belgesinin kapsamı ile şirketlerin fiilen gerçekleştirdiği üretim faaliyetlerinin uyumu çok daha önemli hale gelmektedir.
Bu nedenle, sanayi sicil belgesine sahip şirketlerin 2027 yılına girmeden önce mevcut kapasite raporlarını ve sanayi sicil kayıtlarını gözden geçirmelerini özellikle öneriyoruz. Şirket bünyesinde fiilen gerçekleştirilen ancak mevcut kapasite raporunda ve/veya sanayi sicil kayıtlarında yer almayan ilave üretim faaliyetleri bulunması halinde, bunların niteliğine göre kapasite raporunun ve devamında sanayi sicil bilgilerinin güncellenmesi uygun olacaktır. Sanayi ve Teknoloji Bakanlığı uygulamasında da kapasite bilgisi değişiklikleri Sanayi Sicil Bilgi Sistemi üzerinden yapılmakta ve kapasite bilgisi değişikliği başvurularında güncel kapasite raporu esas alınmaktadır.
Ayrıca, %12,5 oranı şirketin tüm kurum kazancına değil, münhasıran üretim faaliyetinden elde edilen kazanca uygulanacaktır. Üretim dışında başka faaliyetleri bulunan şirketlerde üretim kazancının ayrıca tespit edilmesi gerektiğinden, muhasebe kayıtlarının üretim faaliyetinden doğan gelir ve giderlerin sağlıklı şekilde ayrıştırılmasına imkân verecek şekilde izlenmesi de önem taşımaktadır.
Özetle, 2027 yılı öncesinde;
• Fiilen gerçekleştirilen tüm üretim faaliyetlerinin mevcut kapasite raporunda bulunup bulunmadığının,
• Kapasite raporu ile sanayi sicil belgesi ve Sanayi Sicil Bilgi Sistemi kayıtlarının birbiriyle uyumlu olup olmadığının,
• Üretim faaliyetine sonradan eklenen ürün veya üretim konularının kayıtlara yansıtılıp yansıtılmadığının,
kontrol edilmesini tavsiye ediyoruz.
Konuya ilişkin olarak kapasite raporu veya sanayi sicil kayıtlarının değerlendirilmesine ihtiyaç duyulması halinde ekibimizle iletişime geçebilirsiniz.
Saygılarımızla,
Tema Grup